e-KYC คืออะไร ทำงานอย่างไร รู้จัก NDID การสแกนใบหน้า Video KYC และบทบาทของ SMS OTP พร้อมวิธีแก้เมื่อยืนยันตัวตนไม่ผ่าน
การเปิดบัญชี สมัครบริการทางการเงิน หรือสมัครใช้งานแพลตฟอร์มออนไลน์หลายประเภท ปัจจุบันสามารถดำเนินการผ่านสมาร์ทโฟนได้โดยไม่ต้องนำเอกสารไปแสดงต่อเจ้าหน้าที่ที่สาขา หนึ่งในกระบวนการที่อยู่เบื้องหลังบริการเหล่านี้คือ e-KYC
e-KYC คือ Electronic Know Your Customer หรือกระบวนการพิสูจน์และยืนยันตัวตนผ่านช่องทางอิเล็กทรอนิกส์ ระบบอาจตรวจสอบจากบัตรประชาชน ใบหน้า ข้อมูลจากผู้ให้บริการยืนยันตัวตน หรือใช้หลายวิธีร่วมกัน เพื่อช่วยตรวจสอบว่าผู้สมัครเป็นบุคคลที่อ้างว่าเป็นจริง
อย่างไรก็ตาม e-KYC ไม่ได้หมายถึงการ “สแกนหน้า” เพียงอย่างเดียว และไม่มีขั้นตอนเดียวที่ใช้เหมือนกันทุกธุรกิจ วิธีตรวจสอบที่เลือกใช้ต้องสัมพันธ์กับประเภทบริการ ระดับความเสี่ยง และข้อกำหนดที่เกี่ยวข้อง
e-KYC คืออะไร?
ในกระบวนการ e-KYC การตรวจสอบตัวตนไม่ได้มีเพียงขั้นตอนเดียว แต่เกี่ยวข้องทั้งการ พิสูจน์ตัวตน (Identity Proofing) เพื่อให้มั่นใจว่าข้อมูลและหลักฐานที่ผู้สมัครนำมาใช้เชื่อมโยงกับบุคคลนั้นจริง และการ ยืนยันตัวตน (Authentication) เมื่อผู้ใช้งานต้องกลับมาเข้าใช้บริการหรือทำธุรกรรมในภายหลัง
วิธีที่ใช้จึงแตกต่างกันตามระบบ เช่น ตรวจสอบข้อมูลจากบัตรประชาชน เปรียบเทียบใบหน้า หรือยืนยันผ่าน Digital ID โดยระดับและขั้นตอนการตรวจสอบควรสัมพันธ์กับความเสี่ยงของบริการนั้น
KYC คืออะไร? ต่างจาก e-KYC อย่างไร?
KYC และ e-KYC มีเป้าหมายในการตรวจสอบและทำความรู้จักตัวตนของลูกค้าก่อนให้บริการเหมือนกัน แต่แตกต่างกันที่ช่องทางและวิธีดำเนินกระบวนการ
เปรียบเทียบ | KYC | e-KYC |
รูปแบบ | กระบวนการตรวจสอบและทำความรู้จักตัวตนของลูกค้า | นำกระบวนการ KYC มาดำเนินการผ่านช่องทางอิเล็กทรอนิกส์ |
ช่องทาง | อาจดำเนินการต่อหน้าเจ้าหน้าที่หรือ ณ จุดให้บริการ | ดำเนินการผ่านระบบหรือช่องทางอิเล็กทรอนิกส์ |
ตัวอย่าง | แสดงบัตรประชาชนหรือเอกสารต่อเจ้าหน้าที่ | ตรวจสอบข้อมูลหรือเอกสาร สแกนใบหน้า หรือยืนยันผ่าน Digital ID |
การใช้งาน | ขึ้นอยู่กับกระบวนการของผู้ให้บริการ | รองรับการพิสูจน์และยืนยันตัวตนจากระยะไกลในบริการที่รองรับ |
ระบบ e-KYC ทำงานอย่างไร?
ในมุมของการทำงาน ระบบ e-KYC คือระบบที่นำขั้นตอนการพิสูจน์และยืนยันตัวตนมาเชื่อมต่อกันเป็น Workflow ตั้งแต่รับข้อมูล ตรวจสอบ ไปจนถึงแจ้งผล โดยแต่ละบริการสามารถกำหนดขั้นตอนต่างกันได้
ตัวอย่าง Flow หนึ่งอาจเป็น
กรอกข้อมูล → ตรวจสอบเอกสาร → ตรวจสอบใบหน้า → ตรวจสอบผล → เปิดใช้งานบริการ
บางระบบอาจเพิ่มการยืนยันหมายเลขโทรศัพท์ด้วย SMS OTP หรือให้ยืนยันตัวตนผ่านผู้ให้บริการอื่นก่อนเข้าสู่ขั้นตอนถัดไป
จุดสำคัญคือแต่ละขั้นตอนกำลังตรวจสอบคนละเรื่อง การตรวจสอบเอกสารและเปรียบเทียบใบหน้าอาจใช้เพื่อช่วยพิสูจน์ว่า “ผู้สมัครเป็นบุคคลที่อ้างว่าเป็นจริงหรือไม่” ขณะที่ OTP สามารถใช้ตรวจสอบว่า “ผู้ใช้งานสามารถเข้าถึงหมายเลขโทรศัพท์ที่ให้ไว้หรือไม่”
ธุรกิจจึงไม่จำเป็นต้องนำทุกวิธีมาต่อกัน แต่ควรกำหนดก่อนว่าแต่ละจุดของ Customer Journey ต้องการตรวจสอบอะไร แล้วจึงเลือกวิธีที่เหมาะสม
e-KYC ใช้วิธีไหนในการยืนยันตัวตนได้บ้าง?
การยืนยันตัวตนด้วย e-KYC ไม่ได้มีวิธีเดียว แต่สามารถใช้ข้อมูลและเทคโนโลยีหลายรูปแบบในการตรวจสอบ เช่น NDID ข้อมูลจากบัตรประชาชน การสแกนใบหน้า หรือ Video KYC โดยแต่ละองค์กรจะเลือกวิธีที่เหมาะกับประเภทบริการ ระดับความเสี่ยง และข้อกำหนดที่เกี่ยวข้อง
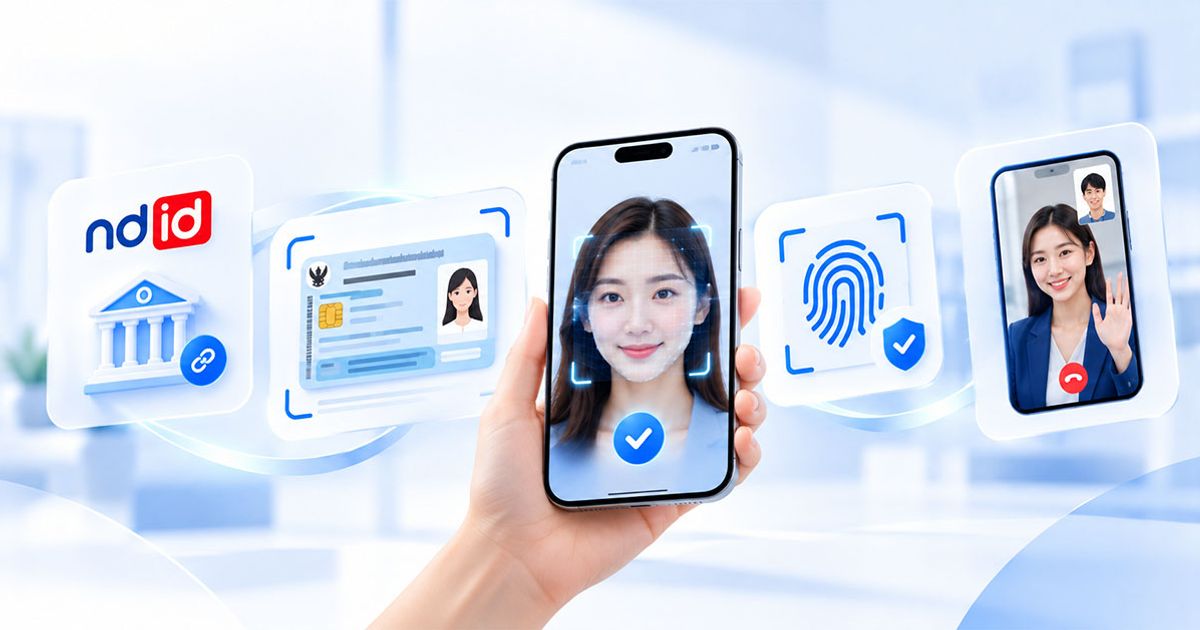
1. NDID / Digital ID
NDID คือระบบที่ช่วยให้เรายืนยันตัวตนกับบริการหนึ่ง ผ่านผู้ให้บริการที่เราเคยยืนยันตัวตนไว้แล้ว โดยไม่ต้องเริ่มกระบวนการยืนยันตัวตนใหม่ทั้งหมด
ตัวอย่างเช่น หากสมัครเปิดบัญชีกับธนาคาร A ผ่านช่องทางออนไลน์ ระบบอาจให้เลือกยืนยันตัวตนผ่านธนาคาร B ที่เรามีบัญชีและเคยยืนยันตัวตนไว้แล้ว จากนั้นเราเข้าแอปธนาคาร B เพื่อทำตามขั้นตอนยืนยันตัวตน เมื่อสำเร็จแล้วจึงกลับไปสมัครกับธนาคาร A ต่อ
พูดง่าย ๆ คือ NDID ช่วยให้บริการต่าง ๆ สามารถเชื่อมกระบวนการยืนยันตัวตนระหว่างกันได้ โดยไม่จำเป็นต้องมีฐานข้อมูลกลางที่รวบรวมข้อมูลส่วนบุคคลทั้งหมดของเราไว้ในที่เดียว
2. บัตรประชาชน
บางกระบวนการใช้เครื่องอ่านบัตรเพื่ออ่านข้อมูลจากชิปบนบัตรประชาชน โดยมักพบในจุดบริการที่รองรับการยืนยันตัวตน
วิธีนี้ต่างจากการให้ผู้ใช้งานกรอกเลขบัตรด้วยตัวเอง เพราะมีการอ่านข้อมูลจากตัวบัตรตามกระบวนการที่กำหนด และอาจนำไปตรวจสอบร่วมกับข้อมูลหรือวิธีอื่นก่อนยืนยันผล
3. Facial Recognition
เทคโนโลยีที่ใช้ข้อมูลใบหน้าในการตรวจสอบหรือเปรียบเทียบตัวตน ในกระบวนการ e-KYC ระบบอาจนำภาพใบหน้าที่ถ่ายจากผู้สมัครมาเปรียบเทียบกับภาพจากหลักฐานหรือแหล่งข้อมูลที่เชื่อถือได้ เพื่อช่วยตรวจสอบว่าเป็นบุคคลเดียวกันหรือไม่
อย่างไรก็ตาม การเปรียบเทียบใบหน้าเพียงอย่างเดียวยังต้องคำนึงถึงความเสี่ยงจากการปลอมแปลง จึงอาจใช้มาตรการอื่นร่วมด้วย เช่น Liveness Detection
4. Liveness Detection
Liveness Detection ใช้ตรวจสอบว่าข้อมูลใบหน้าที่ระบบกำลังรับมาจากบุคคลจริงที่อยู่หน้ากล้อง ไม่ใช่การนำภาพถ่าย วิดีโอ หรือวิธีปลอมแปลงบางรูปแบบมาใช้แทนบุคคลจริง
จึงมีหน้าที่ต่างจาก Facial Recognition โดย Facial Recognition เน้นตรวจสอบว่า “ใบหน้าตรงกับบุคคลที่ต้องการตรวจสอบหรือไม่” ส่วน Liveness Detection ช่วยตรวจสอบว่า “มีบุคคลจริงอยู่ในขั้นตอนการตรวจสอบหรือไม่” และช่วยลดความเสี่ยงจากการสวมรอยหรือ Spoofing
5. Video KYC
บางบริการอาจใช้ Video Call เพื่อให้เจ้าหน้าที่ตรวจสอบผู้สมัครแบบ Real-time โดยอาจใช้เป็นส่วนหนึ่งของกระบวนการหลัก หรือเป็นช่องทางเพิ่มเติมเมื่อจำเป็นต้องตรวจสอบข้อมูลในลักษณะอื่น
NDID คืออะไร?
NDID (National Digital ID) เป็นโครงสร้างพื้นฐานที่ช่วยเชื่อมโยงการพิสูจน์และยืนยันตัวตนทางดิจิทัลระหว่างหน่วยงาน โดยผู้ใช้งานสามารถยืนยันตัวตนผ่านผู้ให้บริการที่เคยพิสูจน์ตัวตนไว้แล้ว เพื่อนำผลไปใช้กับบริการอื่นที่รองรับ NDID โดยไม่ต้องเริ่มกระบวนการพิสูจน์ตัวตนใหม่ทั้งหมดทุกครั้ง
ในการทำงานของ NDID มีผู้เกี่ยวข้องหลัก 3 ส่วน ได้แก่
- RP (Relying Party): ผู้ให้บริการที่ต้องการพิสูจน์หรือยืนยันตัวตนของผู้ใช้งาน เช่น ผู้ให้บริการที่ผู้ใช้งานกำลังสมัครใช้บริการ
- IdP (Identity Provider): ผู้ให้บริการพิสูจน์และยืนยันตัวตน ซึ่งเป็นหน่วยงานที่ผู้ใช้งานเคยพิสูจน์ตัวตนไว้แล้ว
- AS (Authoritative Source): แหล่งข้อมูลที่น่าเชื่อถือ ซึ่งให้ข้อมูลที่ใช้ประกอบการตรวจสอบตามคำขอและความยินยอมของผู้ใช้งาน
ตัวอย่างเช่น หากสมัครบริการกับธนาคาร A ซึ่งทำหน้าที่เป็น RP ผู้สมัครอาจเลือกยืนยันตัวตนผ่านธนาคาร B ที่รองรับ NDID และทำหน้าที่เป็น IdP เมื่อยืนยันตัวตนสำเร็จ ผลการยืนยันจะถูกส่งกลับไปยังธนาคาร A เพื่อดำเนินขั้นตอนสมัครบริการต่อ
NDID จึงไม่ได้เป็นฐานข้อมูลกลางที่เก็บข้อมูลส่วนบุคคลทั้งหมดไว้ในที่เดียว แต่เป็นโครงสร้างพื้นฐานที่ช่วยให้หน่วยงานที่เกี่ยวข้องสามารถแลกเปลี่ยนคำขอและผลการพิสูจน์หรือยืนยันตัวตนระหว่างกันได้
e-KYC กับ SMS OTP ต่างกันอย่างไร?
แม้ e-KYC และ SMS OTP จะถูกใช้ในขั้นตอนสมัครหรือยืนยันตัวตนออนไลน์ร่วมกันได้ แต่ทั้งสองอย่างมีหน้าที่ต่างกัน โดย e-KYC เป็นกระบวนการที่ใช้พิสูจน์และยืนยันตัวตนของบุคคล ขณะที่ SMS OTP เป็นรหัสใช้ครั้งเดียวที่สามารถนำมาใช้ในขั้นตอน Authentication หรือ Verification เช่น ตรวจสอบว่าผู้ใช้งานสามารถเข้าถึงหมายเลขโทรศัพท์ที่ระบุไว้ได้
เปรียบเทียบ | e-KYC | SMS OTP |
หน้าที่หลัก | พิสูจน์และยืนยันตัวตนของบุคคลตามกระบวนการที่กำหนด | ใช้รหัสแบบครั้งเดียวเพื่อ Authentication หรือ Verification |
สิ่งที่ตรวจสอบ | ข้อมูลหรือหลักฐานที่ใช้เชื่อมโยงตัวตนกับบุคคล | เช่น ตรวจสอบการเข้าถึงหมายเลขโทรศัพท์ที่รับ OTP |
วิธีที่ใช้ | อาจใช้ข้อมูลจากบัตรประชาชน ใบหน้า Digital ID หรือหลายวิธีร่วมกัน | ส่งรหัส OTP ไปยังหมายเลขโทรศัพท์ แล้วให้ผู้ใช้นำรหัสกลับมายืนยันกับระบบ |
ใช้แทนกันได้หรือไม่ | เป็นกระบวนการที่อาจประกอบด้วยวิธีตรวจสอบหลายรูปแบบ | ไม่สามารถใช้แทนกระบวนการพิสูจน์ตัวตนทั้งหมดของ e-KYC ได้ |
ดังนั้น หากระบบใช้ทั้ง e-KYC และ SMS OTP ใน Customer Journey เดียวกัน ควรกำหนดให้ชัดว่าแต่ละขั้นตอนต้องการตรวจสอบอะไร ไม่ใช่นำ OTP มาใช้แทนการพิสูจน์ตัวตนทั้งหมด
SMS OTP อยู่ตรงไหนในกระบวนการ e-KYC
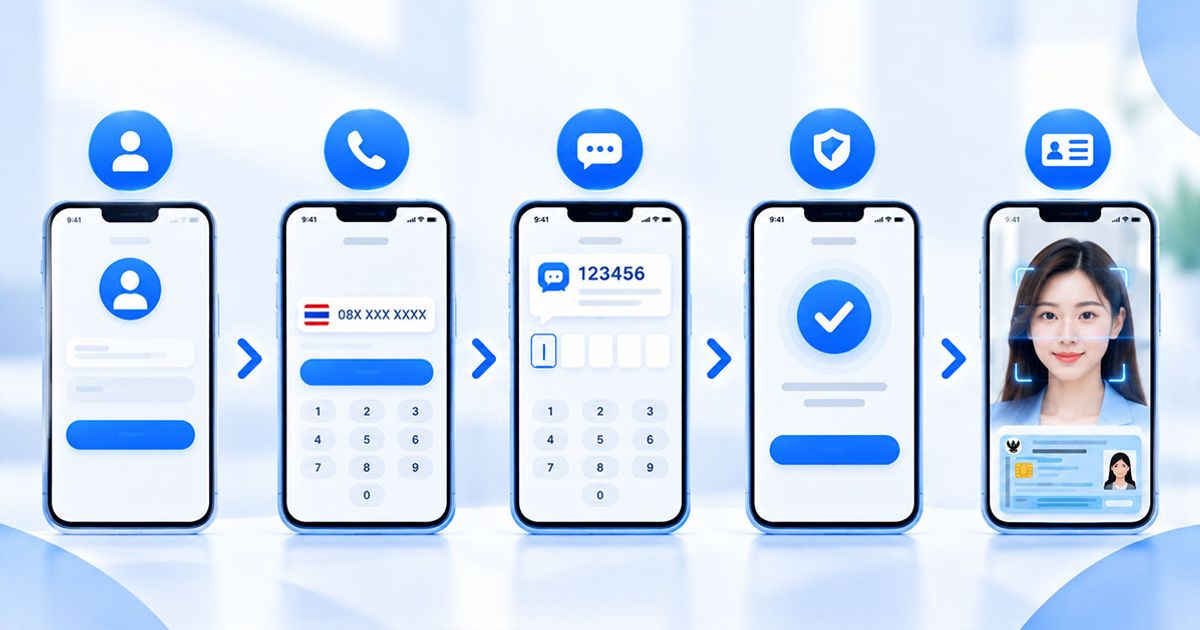
แม้ SMS OTP และ e-KYC สามารถอยู่ใน Customer Journey เดียวกันได้ แต่ทั้งสองอย่างไม่ได้ทำหน้าที่เดียวกัน
e-KYC มุ่งไปที่กระบวนการพิสูจน์และยืนยันตัวตน ส่วน OTP SMS เป็นรหัสแบบใช้ครั้งเดียวที่ระบบสามารถนำไปใช้ในขั้นตอน Authentication หรือ Verification เช่น ตรวจสอบการเข้าถึงหมายเลขโทรศัพท์ ยืนยันการ Login หรือยืนยันการทำรายการบางประเภท
ตัวอย่างเช่น
สมัครบัญชี → กรอกเบอร์โทรศัพท์ → ส่ง OTP → Verify OTP → พิสูจน์ตัวตน → เปิดใช้งานบัญชี
ใน Flow นี้ ข้อความ OTP ช่วยตรวจสอบการเข้าถึงหมายเลขโทรศัพท์ แต่ไม่ได้ทำหน้าที่แทนการตรวจสอบเอกสารหรือเปรียบเทียบใบหน้า และไม่ได้หมายความว่า e-KYC ทุกระบบจำเป็นต้องมี รหัส SMS OTP
หากธุรกิจเลือกใช้ OTP สิ่งที่ต้องออกแบบจึงมีมากกว่าการส่งรหัส ตั้งแต่การสร้าง OTP อายุของรหัส จำนวนครั้งที่อนุญาตให้กรอก การขอรหัสใหม่ ไปจนถึงวิธีรับมือเมื่อผู้ใช้งานไม่สามารถเข้าถึงหมายเลขโทรศัพท์เดิมได้
ผลการยืนยันตัวตน e-KYC คืออะไร?
หลังระบบตรวจสอบข้อมูลตามขั้นตอนที่กำหนด ผู้ใช้งานอาจได้รับผลการยืนยันตัวตนในรูปแบบที่แตกต่างกัน เช่น ยืนยันตัวตนสำเร็จ, ต้องดำเนินการเพิ่มเติม หรือ ยืนยันตัวตนไม่สำเร็จ ขึ้นอยู่กับกระบวนการของแต่ละผู้ให้บริการ
การยืนยันสำเร็จหมายความว่าผู้ใช้งานผ่านเงื่อนไขการตรวจสอบที่ระบบกำหนด และสามารถดำเนินขั้นตอนถัดไปได้ เช่น เปิดบัญชี สมัครใช้บริการ หรือทำรายการต่อ
ส่วนกรณีที่ไม่ผ่าน ไม่ได้หมายความว่าระบบพบการปลอมแปลงตัวตนเสมอไป แต่อาจเกิดจากข้อมูลหรือหลักฐานที่ตรวจสอบไม่ได้ ภาพใบหน้าไม่ชัดเจน การอ่านบัตรไม่สำเร็จ หรือขั้นตอนยืนยันตัวตนบางส่วนไม่ผ่าน ผู้ใช้งานจึงควรตรวจสอบข้อความหรือคำแนะนำที่ระบบแสดงก่อนดำเนินการอีกครั้ง
e-KYC ปลอดภัยไหม?
e-KYC สามารถช่วยให้การพิสูจน์และยืนยันตัวตนผ่านช่องทางออนไลน์มีขั้นตอนตรวจสอบหลายรูปแบบ เช่น การตรวจสอบข้อมูลจากเอกสาร การเปรียบเทียบใบหน้า Liveness Detection หรือ Digital ID แต่ไม่ได้หมายความว่าทุกระบบ e-KYC จะมีระดับความปลอดภัยเท่ากัน
ความปลอดภัยขึ้นอยู่กับหลายส่วน ตั้งแต่วิธีพิสูจน์ตัวตนที่เลือกใช้ การป้องกันการสวมรอย การจัดการข้อมูลส่วนบุคคล ไปจนถึงการออกแบบระบบและระดับความเสี่ยงของบริการ
สำหรับธุรกิจ จึงไม่ควรพิจารณาเพียงว่าระบบ “มี e-KYC หรือไม่” แต่ควรดูว่าวิธีที่นำมาใช้เหมาะกับความเสี่ยงของบริการและเป็นไปตามข้อกำหนดที่เกี่ยวข้องหรือไม่
ทำไมบางครั้งสแกน e-KYC ไม่ผ่าน?
การยืนยันตัวตนไม่ผ่านเกิดได้จากหลายขั้นตอน ไม่ได้มีเฉพาะการสแกนใบหน้า สาเหตุและวิธีแก้จึงขึ้นอยู่กับว่าระบบติดปัญหาที่จุดใด
สแกนหน้าไม่ผ่าน
แสงที่น้อยหรือย้อนจากด้านหลัง เลนส์กล้องไม่สะอาด ใบหน้าถูกบดบัง หรือการวางใบหน้าไม่ตรงตำแหน่งที่ระบบกำหนด อาจทำให้ระบบตรวจสอบภาพได้ไม่สมบูรณ์
ลองย้ายไปอยู่ในบริเวณที่มีแสงเพียงพอ เช็ดเลนส์กล้อง ถืออุปกรณ์ให้นิ่ง และจัดใบหน้าให้อยู่ในกรอบตามคำแนะนำบนหน้าจอ หากระบบมีขั้นตอน Liveness Detection ควรทำตามคำสั่งที่แสดงบนหน้าจอให้ครบ
อ่านบัตรไม่ผ่าน
หากขั้นตอน e-KYC ต้องอ่านข้อมูลจากบัตรประชาชน ปัญหาอาจเกิดจากสภาพบัตรหรือวิธีการอ่านบัตรของช่องทางที่ใช้งาน
ควรตรวจสอบว่าบัตรอยู่ในสภาพที่สามารถใช้งานได้ และทำตามขั้นตอนการอ่านบัตรของผู้ให้บริการ หากลองใหม่แล้วยังไม่สำเร็จ ควรใช้ช่องทางสำรองหรือติดต่อผู้ให้บริการเพื่อตรวจสอบเพิ่มเติม
NDID ไม่ผ่าน
การยืนยันตัวตนผ่าน NDID เกี่ยวข้องกับทั้งบริการที่กำลังสมัครและผู้ให้บริการที่ใช้ยืนยันตัวตน ขั้นตอนและสาเหตุที่ทำรายการไม่สำเร็จจึงอาจแตกต่างกันในแต่ละบริการ
หากได้รับข้อความแจ้งว่า NDID ไม่สำเร็จ ควรตรวจสอบสถานะหรือคำแนะนำที่แสดงในแอปของผู้ให้บริการที่เลือกใช้ยืนยันตัวตน และดำเนินการใหม่ตามขั้นตอนที่กำหนด หากยังไม่สำเร็จให้ติดต่อผู้ให้บริการโดยตรง
OTP ไม่เข้า
หากระบบมีขั้นตอนส่ง OTP แต่ไม่ได้รับข้อความ ควรตรวจสอบก่อนว่าหมายเลขโทรศัพท์ที่ระบุถูกต้อง โทรศัพท์สามารถรับ SMS ได้ และมีสัญญาณเครือข่าย จากนั้นรอตามระยะเวลาที่ระบบกำหนดก่อนกดขอรหัสใหม่
หากขอ OTP ใหม่แล้วยังไม่ได้รับ ไม่ควรกดส่งซ้ำต่อเนื่อง เพราะแต่ละระบบอาจจำกัดจำนวนครั้งในการขอรหัส ควรใช้ช่องทางช่วยเหลือหรือติดต่อผู้ให้บริการเพื่อให้ตรวจสอบปัญหาต่อ
e-KYC เหมาะกับธุรกิจอะไรบ้าง?
e-KYC เหมาะกับธุรกิจหรือบริการออนไลน์ที่จำเป็นต้องตรวจสอบว่า ผู้สมัครหรือผู้ทำรายการเป็นบุคคลที่อ้างว่าเป็นจริง โดยเฉพาะบริการที่เกี่ยวข้องกับข้อมูลส่วนบุคคล การเงิน หรือการทำรายการที่มีความเสี่ยง
ตัวอย่างการใช้งานที่พบได้ เช่น
- ธนาคารและบริการทางการเงิน ใช้ประกอบกระบวนการเปิดบัญชี สมัครผลิตภัณฑ์ หรือบริการทางการเงินผ่านช่องทางออนไลน์
- สินเชื่อและประกันภัย ใช้ตรวจสอบตัวตนของผู้สมัครก่อนเข้าสู่ขั้นตอนการสมัครหรือทำสัญญา
- แพลตฟอร์มที่มีบริการด้านการเงินหรือธุรกรรม ใช้ตรวจสอบตัวตนก่อนอนุญาตให้เข้าถึงบริการบางประเภท
- บริการออนไลน์ที่ต้องตรวจสอบตัวตนของผู้ใช้งาน เช่น ระบบที่ต้องยืนยันข้อมูลของผู้สมัครก่อนเปิดใช้บัญชีหรือให้เข้าถึงบริการ
อย่างไรก็ตาม ไม่ได้หมายความว่าทุกธุรกิจจำเป็นต้องใช้ e-KYC หรือใช้ขั้นตอนตรวจสอบเหมือนกันทั้งหมด วิธีที่เหมาะสมควรพิจารณาจากสิ่งที่ธุรกิจต้องการตรวจสอบ ระดับความเสี่ยงของบริการ และข้อกำหนดที่เกี่ยวข้องกับธุรกิจนั้น
ธุรกิจจะนำ e-KYC มาใช้ ควรเริ่มจากอะไร?
ก่อนเลือกว่า e-KYC ต้องใช้การสแกนหน้า NDID, SMS OTP หรือเทคโนโลยีใด ธุรกิจควรกำหนดก่อนว่า ต้องการตรวจสอบอะไร และตรวจสอบในขั้นตอนไหน เพราะแต่ละวิธีทำหน้าที่ต่างกัน
ตัวอย่างเช่น
- ต้องการพิสูจน์ว่าผู้สมัครเป็นบุคคลใด → ใช้กระบวนการ Identity Proofing ที่เหมาะสม
- ต้องการตรวจสอบว่าผู้ใช้งานเข้าถึงหมายเลขโทรศัพท์ที่ระบุไว้ได้ → ใช้ OTP Verification
- ต้องการยืนยันตัวตนก่อน Login หรือทำรายการ → เลือก Authentication Method ตามระดับความเสี่ยง
จากนั้นจึงออกแบบ Workflow ตั้งแต่ผู้ใช้งานเริ่มสมัคร การตรวจสอบข้อมูล การแจ้งผล ไปจนถึงวิธีดำเนินการเมื่อยืนยันตัวตนไม่สำเร็จ วิธีนี้ช่วยให้ธุรกิจเลือกเฉพาะขั้นตอนที่จำเป็น แทนการนำทุกเทคโนโลยีมาต่อกันโดยไม่มีวัตถุประสงค์ชัดเจน
ข้อควรรู้ก่อนนำ e-KYC มาใช้
การเลือกเทคโนโลยีเป็นเพียงส่วนหนึ่งของการทำ e-KYC เพราะธุรกิจยังต้องพิจารณากระบวนการโดยรวมก่อนนำมาใช้งานจริง ได้แก่
- ระดับความเสี่ยงของบริการ: บริการแต่ละประเภทอาจต้องการระดับการตรวจสอบตัวตนไม่เท่ากัน
- ข้อกำหนดที่เกี่ยวข้อง: ควรตรวจสอบกฎหมาย หลักเกณฑ์ หรือมาตรฐานที่เกี่ยวข้องกับประเภทธุรกิจและบริการของตน
- ข้อมูลส่วนบุคคล: e-KYC อาจเกี่ยวข้องกับข้อมูลจากเอกสารและข้อมูลชีวมิติ จึงต้องออกแบบการเก็บ ใช้ เปิดเผย และรักษาความปลอดภัยของข้อมูลให้เหมาะสม
- ประสบการณ์ของผู้ใช้งาน: หากมีขั้นตอนมากเกินความจำเป็น อาจทำให้กระบวนการสมัครซับซ้อนขึ้น จึงควรเลือกวิธีตรวจสอบให้สัมพันธ์กับความเสี่ยง
- กรณียืนยันตัวตนไม่สำเร็จ: ควรมีขั้นตอนรองรับเมื่อผู้ใช้สแกนหน้าไม่ได้ อ่านบัตรไม่สำเร็จ ใช้ NDID ไม่ได้ หรือไม่สามารถผ่านขั้นตอนที่กำหนด
เป้าหมายจึงไม่ใช่การเพิ่มขั้นตอนตรวจสอบให้มากที่สุด แต่เป็นการออกแบบกระบวนการให้เหมาะกับความเสี่ยงของบริการ พร้อมรองรับผู้ใช้งานจริง
FAQ เกี่ยวกับ e-KYC
e-KYC คืออะไร?
e-KYC (Electronic Know Your Customer) คือกระบวนการพิสูจน์และยืนยันตัวตนผ่านช่องทางอิเล็กทรอนิกส์ โดยอาจใช้ข้อมูลจากเอกสาร ใบหน้า Digital ID หรือหลายวิธีร่วมกันตามระบบที่กำหนด
KYC กับ e-KYC ต่างกันอย่างไร?
ทั้งสองมีเป้าหมายในการตรวจสอบและทำความรู้จักตัวตนของลูกค้าเหมือนกัน แต่ e-KYC นำกระบวนการดังกล่าวมาดำเนินการผ่านช่องทางอิเล็กทรอนิกส์ ทำให้บางบริการสามารถพิสูจน์และยืนยันตัวตนจากระยะไกลได้
NDID คืออะไร?
NDID (National Digital ID) เป็นโครงสร้างพื้นฐานที่ช่วยเชื่อมโยงการพิสูจน์และยืนยันตัวตนทางดิจิทัลระหว่างหน่วยงาน ทำให้ผู้ใช้งานสามารถยืนยันตัวตนผ่านผู้ให้บริการที่รองรับและนำผลไปใช้กับบริการอื่นในระบบได้
e-KYC ต้องสแกนหน้าหรือไม่?
ไม่จำเป็นทุกกรณี การสแกนใบหน้าเป็นหนึ่งในวิธีที่สามารถนำมาใช้ในกระบวนการ e-KYC แต่ขั้นตอนจริงขึ้นอยู่กับบริการ ระดับความเสี่ยง และข้อกำหนดที่เกี่ยวข้อง
SMS OTP เกี่ยวข้องกับ e-KYC อย่างไร?
SMS OTP สามารถใช้เป็นส่วนหนึ่งของ Verification หรือ Authentication Flow เช่น ตรวจสอบว่าผู้ใช้งานสามารถเข้าถึงหมายเลขโทรศัพท์ที่ระบุไว้ แต่ OTP ไม่ได้ทำหน้าที่แทนกระบวนการพิสูจน์ตัวตนทั้งหมดของ e-KYC
ทำไม e-KYC ไม่ผ่าน?
เกิดได้จากหลายสาเหตุ เช่น ระบบไม่สามารถตรวจสอบใบหน้าได้ อ่านข้อมูลจากบัตรไม่สำเร็จ ขั้นตอน NDID ไม่สำเร็จ หรือขั้นตอนอื่นของระบบไม่ผ่าน ควรตรวจสอบข้อความที่ระบบแสดงและทำตามคำแนะนำของผู้ให้บริการ
e-KYC ปลอดภัยหรือไม่?
ความปลอดภัยของ e-KYC ขึ้นอยู่กับวิธีพิสูจน์และยืนยันตัวตนที่เลือกใช้ การป้องกันการสวมรอย การจัดการข้อมูลส่วนบุคคล และการออกแบบระบบ จึงไม่ควรพิจารณาจากการมี e-KYC เพียงอย่างเดียว
ต้องการเชื่อม SMS OTP กับระบบ e-KYC?
หากธุรกิจต้องการเชื่อม SMS OTP เข้ากับระบบสมัครสมาชิก ระบบยืนยันตัวตน หรือ Verification Flow สามารถสอบถามรายละเอียดการใช้งานและการเชื่อมต่อ SMS API กับทีม BoostSMS ได้
ติดต่อสอบถามรายละเอียดเพิ่มเติมได้ที่
📞 ฝ่ายขาย: 094 389 1495
📞 ฝ่ายบริการลูกค้า: 02 114 8806
💬 LINE OA: @boostsms
ทีมงานพร้อมให้คำแนะนำเกี่ยวกับการนำ SMS OTP ไปเชื่อมต่อกับระบบและขั้นตอนการยืนยันตัวตนของธุรกิจ